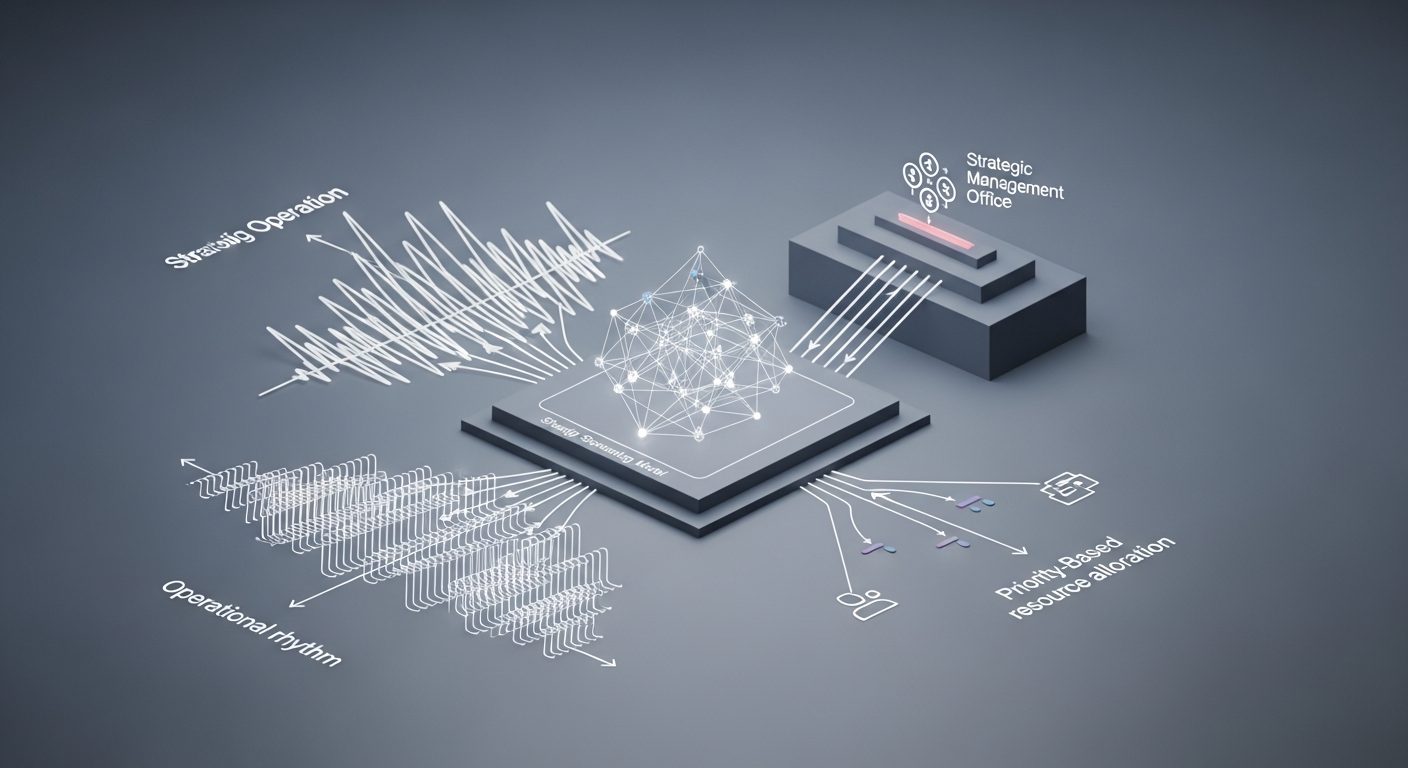
مدل عملیاتی اجرای راهبرد از کجا شروع میشود؟
مدل عملیاتی اجرای راهبرد، نقشه سازمانی تازه یا نرمافزار آماده نیست. این مدل باید روشن کند چه تصمیمی، با چه دادهای، توسط چه کسی و در چه ریتمی به کار روزانه و سبد منابع وصل میشود.

هلدینگ چه زمانی برای شرکتهای تابعه ارزش میسازد؟ معیارهای اداره سبد استراتژیک
سبد استراتژیک هلدینگ فهرست شرکتها یا پروژهها نیست. ستاد باید روشن کند کجا حق تصمیم دارد، چه همافزایی واقعاً قابل آزمون است و سرمایه، استعداد و توجه مدیران با کدام موازنه میان واحدها توزیع میشود.
بدهی راهبردی را چگونه ثبت و بازپرداخت کنیم؟
بدهی راهبردی هر کار ناتمام یا هر ریسک آینده نیست. زمانی ایجاد میشود که سازمان برای عبور از یک فشار امروز، عمداً یا ناآگاهانه یک میانبر موقت را انتخاب کند و هزینه بازگرداندن نظم، داده، اختیار یا ظرفیت را به آینده منتقل کند. ثبت فرض، دلیل، مالک، اثر، تاریخ انقضا و شرط بازپرداخت، میانبر موقت را از عادت دائمی جدا میکند.
در ارزشگذاری هلدینگ، شواهد اجرای راهبرد کجا به کار میآیند؟
کیفیت اجرای راهبرد خودبهخود ضریب ارزشگذاری نمیسازد. اما شواهد معتبر درباره اهداف، ریسک، ظرفیت، بودجه و تصمیمهای گروه میتوانند گفتوگوی هیئتمدیره، سرمایهگذار و ارزیاب را از ادعا به داده قابل بررسی منتقل کنند.

بحران، قرارداد فرضهای استراتژی را عوض میکند
در بحران، مسئله فقط انتخاب اقدام تازه نیست؛ باید روشن شود کدام فرض پشت برنامه از اعتبار افتاده، چه کسی آن را میسنجد و چه زمانی تصمیم مسیر را تغییر میدهد.

نوآوری را با تحویل معمولی نسنجید: تصمیم در پروژههای R&D
پروژه نوآوری به آزادی بیحساب نیاز ندارد، اما با گزارشهای صرفاً زمانی و مالی هم اداره نمیشود. تیم باید فرض اصلی، آزمایش بعدی، هزینه یادگیری، معیار عبور یا توقف و تصمیم سبد را روشن کند تا ریسک به دانش قابل استفاده تبدیل شود.

در تلاطم بازار، چه زمانی باید OKR و KPI را بازتنظیم کرد؟
تابآوری عملیاتی به معنای تغییر دادن هر هدف با هر نوسان نیست. سازمان باید بداند کدام فرض تغییر کرده، کدام آستانه تصمیم را باز میکند، چه شرطی نباید معامله شود و کدام نتیجه یا اقدام باید بازتنظیم شود.