هیئتمدیره یک هلدینگ اعلام میکند سهم بازار یک کسبوکار باید رشد کند. چند روز بعد، فروش هدف درآمد میگیرد، بازاریابی هدف سرنخ، عملیات هدف کاهش هزینه و منابع انسانی هدف جذب نیرو. همه عدد دارند، اما هیچکس پاسخ نمیدهد اگر رشد فروش رخ نداد کدام فرض درباره مشتری، ظرفیت یا تحویل نادرست بوده است. این وضعیت، آبشاریکردن استراتژی نیست. فقط یک هدف کلان به چند فهرست کار و عدد محلی شکسته شده است.
آبشاریکردن خوب باید یک زنجیره تصمیم بسازد. در هر حلقه، مدیر باید بتواند ببیند انتخاب سطح بالاتر چیست، واحد پایینتر چه سهمی در آن دارد، کدام داده نشان میدهد فرض درست پیش میرود و چه اختیار عملی برای تغییر مسیر وجود دارد. اگر حلقهای فقط «تلاش بیشتر» طلب کند، هدف به سطح عمل نرسیده است. اگر حلقهای فقط تعداد فعالیت بخواهد، سازمان ممکن است بسیار مشغول باشد و در عین حال انتخاب راهبردی را گم کند.
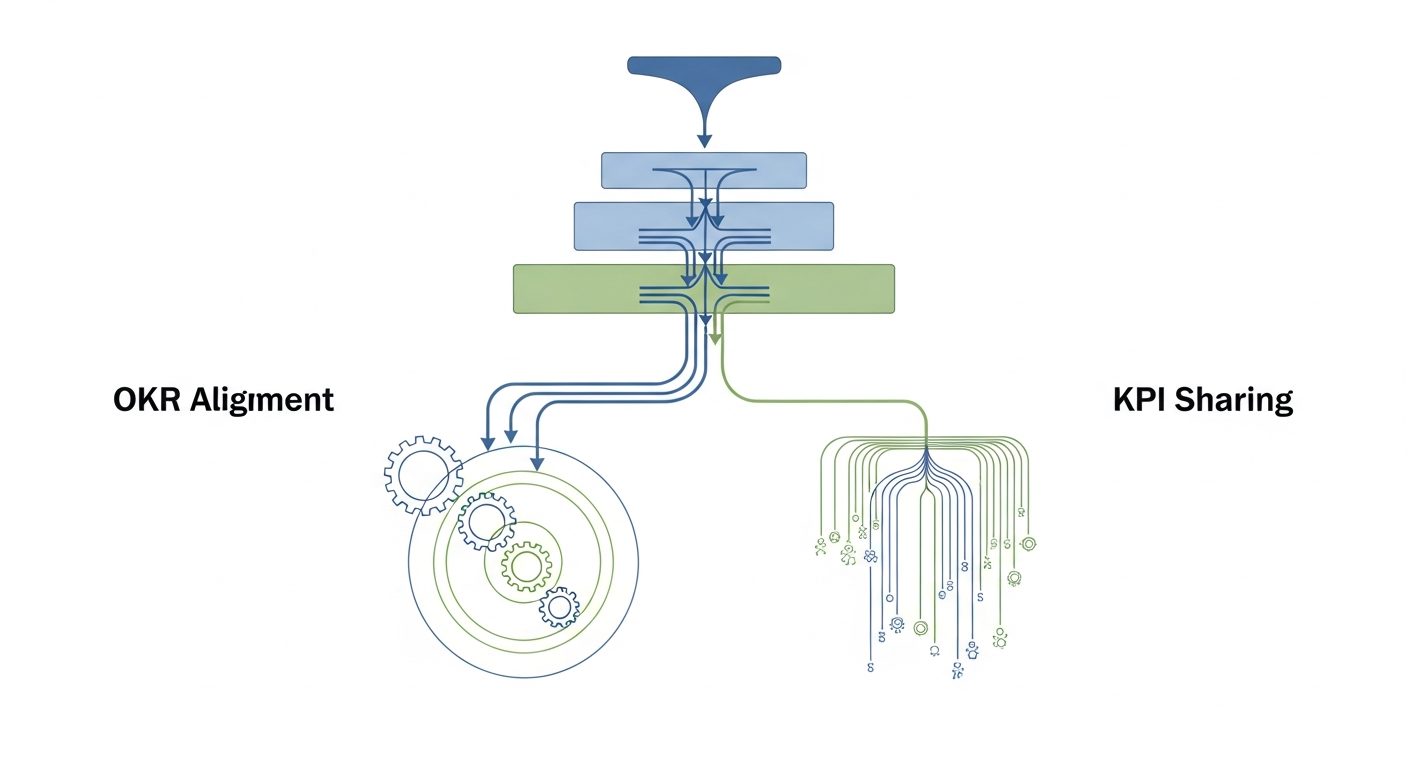
OKR و KPI دو ابزار متفاوت در این زنجیرهاند. KPI یا شاخص کلیدی عملکرد، برای نگهداشتن فرایندی با تعریف نسبتاً پایدار مناسب است. OKR یا اهداف و نتایج کلیدی، برای تمرکز بر تغییری محدود و زماندار مناسب است. مسئله مدیر انتخاب یک برچسب مدرن نیست. مسئله این است که بداند کدام بخش از راهبرد باید به صورت سهم عددی کنترل شود و کدام بخش به همراستایی چند تیم، فرضیه و یادگیری نیاز دارد.
از انتخاب شرکت به مسئله قابل اداره
در سطح شرکت، راهبرد معمولاً با تخصیص منابع و انتخاب میدان بازی سروکار دارد. ممکن است هلدینگ تصمیم بگیرد سرمایه را از یک کسبوکار بالغ به محصول جدید منتقل کند، وارد منطقهای تازه شود یا ظرفیت یک کارخانه را محدود نگه دارد تا نقدینگی حفظ شود. واحدها نباید همین جملهها را بازنویسی کنند. باید اثر انتخاب بر مشتری، قابلیت، بودجه و ریسک را پیدا کنند. این ترجمه یک گفتوگوست، نه زنجیره فرمان.
مثلاً اگر انتخاب شرکت «افزایش فروش در بازار تازه بدون بالا بردن ریسک وصول» است، واحد فروش فقط هدف درآمد ندارد. باید تعریف کند کدام مشتریان واجد شرایطاند، چه دورهای برای وصول قابل قبول است و چه نشانهای فروش را از رشد اعتباری پرخطر جدا میکند. مالی نیز نمیتواند فقط سقف مطالبات اعلام کند؛ باید بگوید کدام داده پیش از قرارداد لازم است و چه تصمیمی را متوقف میکند. بازاریابی هم باید روشن کند کدام پیام مشتری واجد شرایط میآورد، نه فقط کلیک ارزان.
در این وضعیت، یک نقشه رابطه علّی مفید است. نقشه قرار نیست با پیکانهای زیبا جلسه را پر کند. باید نشان دهد چرا افزایش سهم بازار به کیفیت پیشنهاد، پوشش کانال، ظرفیت تحویل یا وصول وجه وابسته است. نقشه استراتژی و روابط علّی اهداف بر همین منطق هدفها، فرضیههای رابطه و تبدیل آنها به سنجههای قابل گفتوگو تکیه دارد. مدیر میتواند با این منطق، قبل از تعیین عدد، تفاوت میان علت، اقدام و نتیجه را روشن کند.
تسهیم KPI در کجا معنا دارد؟
تسهیم زمانی منطقی است که سازمان یک خروجی جمعپذیر، تعریف پایدار و واحدهای دارای اختیار قابل مقایسه دارد. فروش ماهانه در مناطق جغرافیایی، نرخ خطای تولید در خطوط مشابه یا زمان پاسخ در شعب همساختار میتوانند نمونه باشند. مدیر کل عدد را صرفاً به نسبت جمعیت یا فروش سال قبل تقسیم نمیکند. او ابتدا میپرسد آیا قلمرو، ظرفیت، موجودی، ترکیب مشتری و محدودیت هر واحد قابل مقایسه است یا نه.
اگر این تفاوتها دیده نشود، تسهیم به پاداشدادن به نقطه شروع آسان تبدیل میشود. منطقهای که مشتریان قدیمی دارد با منطقهای که کانال تازه میسازد یکسان نیست. خطی که مواد اولیه پایدار دارد با خطی که تأمینکنندهاش تغییر کرده یکسان نیست. KPI مشترک میتواند باقی بماند، اما هدف هر واحد باید بر پایه شواهد و اختیار واقعی تنظیم شود. در غیر این صورت، مدیران محلی برای حفظ عدد، کیفیت مشتری یا سلامت فرایند را قربانی میکنند.
برای هر KPI چهار چیز لازم است: تعریف صورت و مخرج، منبع داده، تناوب گزارش و مالک اصلاح. نرخ تحویل بهموقع بدون تعریف تاریخ وعده یا نوع سفارش، قابل مقایسه نیست. نرخ فروش بدون مشخصکردن برگشت یا تخفیف، برداشتهای متضاد میسازد. اگر یک واحد عدد را میسازد و واحد دیگر بابت آن پاسخگوست، جلسه به اختلاف بر سر گزارش تبدیل میشود. شاخص خوب پیش از جلسه اختلاف را کم میکند، نه اینکه نمودار بیشتری تولید کند.
یک KPI تسهیمشده باید کنار سنجه محافظ قرار گیرد. مدیر ممکن است از شعب فروش رشد درآمد بخواهد، اما نرخ لغو، دوره وصول یا شکایت مشتری را نیز نگه دارد. سنجه محافظ به مدیر میگوید آیا واحد برای رسیدن به هدف، هزینه را به جای دیگری منتقل کرده است. این نگاه تنبیهی نیست. موضوع این است که رشد کوتاهمدت نباید ارزش انتخاب اصلی شرکت را از بین ببرد.
یک تصمیم تولیدی: تسهیم فروش یا حل گلوگاه
فرض کنید شرکت تولیدی میخواهد در فصل آینده فروش یک محصول جدید را بالا ببرد. اگر ظرفیت خط و کانال فروش در سه منطقه مشابه است، میتوان یک KPI فروش را میان مناطق تسهیم کرد؛ هر منطقه مقدار هدف، تعریف فروش خالص و سنجه محافظ بازگشت کالا را میداند. اما اگر داده نشان دهد سفارشها در دو منطقه به دلیل تأخیر تحویل از دست میروند، تسهیم صرف فروش مسئله را حل نمیکند. منطقهها برای حفظ عدد ممکن است تخفیف بدهند یا سفارش پرریسک بپذیرند، در حالی که گلوگاه در برنامهریزی تولید یا هماهنگی انبار است.
در حالت دوم، OKR مشترک مناسبتر است: «تحویل محصول جدید را برای مشتریان اول قابل اعتماد کنیم.» نتیجههای کلیدی میتوانند نسبت سفارشهای تحویلشده در وعده، زمان رفع خطای موجودی و سهم سفارشهای لغوشده را بسنجند. تیم فروش، تولید و زنجیره تأمین همه یک عدد فروش را کپی نمیکنند. هر کدام سهم خود را در حذف گلوگاه نشان میدهد. اگر زمان تحویل بهتر شد اما لغو بالا ماند، مدیر میفهمد که فرض اولیه ناکافی بوده و شاید مسئله در تطابق محصول یا قیمت قرار دارد.
یادداشت NIST درباره سنجش عملکرد تأکید میکند که سنجههای خوب باید مبنای تصمیم باشند، شاخص پیشرو و پسرو را پوشش دهند و با چرخه فرایند متناسب باشند. راهنمای راهبرد NIST نیز اولویتگذاری هدفها، اقدامهای زماندار و وجود منابع لازم را مطرح میکند. این منابع نسخه آمادهای برای شرکت تولیدی نمیدهند، اما دلیل مدیریتی فرقگذاشتن میان «تقسیم یک خروجی پایدار» و «هماهنگی برای تغییر یک گلوگاه» را روشن میکنند.
پیش از تصویب OKR یا KPI، کمیته باید یک آزمایش کوتاه انجام دهد: آیا این سنجه به تصمیم تخصیص منابع وصل است؟ آیا روند آن در بازه گزارش قابل تفسیر است؟ آیا سنجه محافظ، آسیب انتقالیافته را نشان میدهد؟ در تفسیر معیارهای بالدریج NIST نیز اجرای راهبرد به اقدامهای متمرکز، منابع، سنجههای عملکرد و همراستایی واحدها پیوند خورده است. مدیر میتواند از این منطق برای بازنگری فصلانه استفاده کند، بدون آنکه هر تغییر کوچک را به بازنویسی راهبرد تبدیل کند.
همراستایی OKR چه تفاوتی دارد؟
OKR برای موقعیتی مناسب است که پاسخ از پیش معلوم نیست یا چند واحد باید یک تغییر را ممکن کنند. در مثال بازار تازه، هدف میتواند «ورود نخست مشتری به بازار تازه را قابل اتکا کنیم» باشد. نتیجههای کلیدی نباید کپی عدد فروش شرکت باشند. ممکن است یکی نسبت پیشنهادهای پذیرفتهشده را بسنجد، دیگری زمان آمادهسازی خدمات را، و سومی سهم مشتریانی را که شرایط وصول دارند. اینها فقط زمانی OKR هستند که یک فرض مشترک درباره مانع رشد را آزمون کنند.
تیمها در OKR باید اختیار روش داشته باشند، اما اختیار انتخاب مسئله را نه. اگر مدیر شرکت میخواهد ورود به بازار تازه را بسنجد، بازاریابی نمیتواند آن را به «افزایش دنبالکننده» تبدیل کند مگر بتواند رابطه آن با ورود مشتری را توضیح دهد. فروش نیز نمیتواند تمام بار را با تماس بیشتر پاسخ دهد اگر مانع اصلی، قیمتگذاری یا تحویل است. همراستایی یعنی هر تیم بتواند نشان دهد کارش کدام گلوگاه مشترک را تغییر میدهد.
خطای رایج این است که KR را فهرست فعالیت بنویسند. «برگزاری ده نشست»، «تهیه گزارش» یا «انتشار کمپین» نتیجه نیستند. نتیجه باید به مشاهدهای بیرونی وصل باشد: کاهش زمان پاسخ به درخواست واجد شرایط، افزایش نسبت پیشنهادهای کامل یا کمشدن خطای اطلاعات قرارداد. فعالیت، فرضیه رسیدن به نتیجه است. وقتی نتیجه عقب میماند، تیم باید فعالیت را تغییر دهد؛ اگر خود فعالیت KR باشد، سازمان راه خروج از کار بیاثر را نمیبیند.
طراحی نظام OKR، KPI و BSC میتواند معماری هدفها، فرق سنجه نتیجه و پیشرو، مالک، منبع داده و تناوب تصمیم را روشن کند. این خدمت به معنی فروش نرمافزار هدفگذاری یا تضمین تحقق عدد نیست. ارزش آن در ساختن زبانی است که مدیران و واحدها با آن درباره فرضها و انتخابهای واقعی صحبت کنند.
آبشار نباید مالکیت را پنهان کند
بعضی هدفها میان واحدها مشترکاند، اما مشترکبودن نباید به بیصاحبی منجر شود. اگر زمان عرضه محصول به بازار کند است، محصول، حقوقی، خرید و عملیات هر کدام نقشی دارند. با این حال یک مالک نتیجه باید معلوم باشد؛ کسی که مسئله را در سطح درست مطرح میکند، تعارض را پیگیری میکند و نشان میدهد کدام وابستگی مانع مانده است. مالک نتیجه، انجامدهنده همه کارها نیست.
برای هر وابستگی، یک توافق کوتاه بنویسید: واحد اول چه خروجی میدهد، واحد دوم تا چه تاریخ از آن استفاده میکند، کدام شرط نشان میدهد خروجی قابل پذیرش است و اگر شرط برآورده نشد چه کسی تصمیم میگیرد. این توافق از نمودار مسئولیت مفصل مفیدتر است، چون در لحظه تعارض به سؤال عملی پاسخ میدهد. مدیر میفهمد آیا گره در ظرفیت، داده، اختیار یا اولویت قرار دارد.
مدیران میانی در این میان فقط پیامرسان نیستند. آنها باید بگویند هدف سطح بالاتر با محدودیت محلی چه نسبتی دارد. اگر هدف شرکت با ظرفیت واقعی خط تولید سازگار نیست، مدیر میانی باید این تناقض را زود گزارش کند، نه اینکه تا پایان فصل یک عدد غیرممکن را دنبال کند. آبشاریکردن سالم، بازخورد از عملیات به سطح راهبرد را لازم میداند؛ دستور یکطرفه، اطلاعاتی درباره امکان اجرا تولید نمیکند.
ریتم بازبینی را بر اساس نوع تصمیم بچینید
KPI پایدار ممکن است در هر هفته یا هر ماه بررسی شود. OKR فصلی هم به نشانههای کوتاهمدت نیاز دارد، اما هر هفته بازنویسی نمیشود. مدیر باید فرق میان مشاهده و تغییر هدف را روشن کند. اگر زمان پاسخ سرنخ در این هفته افت کرده، تیم میتواند شیفت یا فرایند پاسخ را اصلاح کند. اگر فرض بازار تازه در سه هفته پیاپی با داده رد شد، شاید لازم باشد خود انتخاب کانال یا مشتری بازبینی شود. این دو سطح تصمیم را نباید در یک جلسه قاطی کرد.
جلسه بازبینی باید با انحراف آغاز شود، نه با ارائه اسلاید. ابتدا مشخص کنید کدام سنجه یا نتیجه کلیدی از مسیر مورد انتظار دور شده است. سپس شواهد، علتهای ممکن و اقدام قابل تغییر را بررسی کنید. جلسه با یک تصمیم، یک مالک و یک تاریخ بازگشت تمام شود. استقرار و پایش اجرای استراتژی نیز به تناوب جلسه، سطح تصمیم، تفکیک مالک نتیجه، اقدام و خروجی قابل پیگیری میپردازد. این چارچوب از جلسهای که فقط گزارش میشنود جلوگیری میکند.
بودجه و ظرفیت، آزمون واقعیت هدف
هر هدف آبشاریشده باید با ظرفیت واقعی روبهرو شود. شرکتی که همزمان افزایش فروش، کوتاهشدن زمان تحویل و کاهش هزینه را از یک واحد کوچک میخواهد، شاید سه انتخاب ناسازگار را زیر یک عنوان خوشصدا پنهان کرده باشد. مدیر واحد باید نشان دهد برای هر نتیجه، چه نفر، بودجه، مهارت و وابستگی بیرونی لازم است. اگر ظرفیت کم است، راهبرد سطح بالا باید اولویت تعیین کند؛ پاییندست نمیتواند از طریق فشار بیشتر، کمبود منابع را به انتخاب درست تبدیل کند.
بودجه تحول را نیز از بودجه نگهداشتن کار جاری جدا کنید. هزینه تعمیر خط تولید یا پاسخ به سفارشهای فعلی، همان منبعی نیست که برای آزمایش بازار تازه یا کوتاهکردن چرخه توسعه مصرف میشود. اگر هر دو در یک سبد مبهم باشند، فعالیت روزمره همیشه فوریت بیشتری دارد و کار راهبردی عقب میافتد. مدیر ارشد باید آشکارا بگوید چه کاری متوقف میشود یا کدام پروژه عقب میرود تا ظرفیت برای انتخاب تازه آزاد شود.
هنگام اختلاف میان واحدها، درخواست منابع نباید با زبان کلی «نیاز به حمایت» مطرح شود. واحد باید بگوید چه تصمیمی بدون این منبع عقب میماند، چه شواهدی این نیاز را پشتیبانی میکنند و چه گزینه ارزانتری بررسی شده است. این شفافیت به کمیته اجازه میدهد میان افزایش بودجه، تغییر دامنه هدف یا توقف یک ابتکار انتخاب کند. هدفی که هیچ انتخاب سختی در پی ندارد، معمولاً فقط اعلام نیت است.
یک آزمون پیش از توزیع هدفها
پیش از آنکه مدیر هدف سالانه را میان واحدها پخش کند، باید سه آزمون اجرا کند. نخست، آیا واحد واقعاً اختیار اثرگذاری بر عدد را دارد؟ دوم، آیا عدد به یک انتخاب روشن شرکت وصل است یا فقط آرزوی رشد است؟ سوم، اگر عدد تغییر کرد، چه تصمیمی باید عوض شود؟ اگر پاسخ سوم وجود ندارد، سنجه احتمالاً فقط برای گزارش انتخاب شده است.
بعد از این آزمون، مدیر میتواند تصمیم بگیرد کدام بخش با KPI تسهیم شود و کدام بخش با OKR همراستا شود. به جای آنکه همه واحدها یک عدد را تکرار کنند، هر واحد باید رابطه خود با انتخاب اصلی را نشان دهد. سازمانی که این رابطه را روشن کند، در پایان فصل فقط نمیداند کدام عدد محقق نشده است؛ میداند کدام فرض، کدام وابستگی و کدام تصمیم باید تغییر کند. همین پاسخ روشن، تفاوت میان توزیع مکانیکی یک عدد و جاریسازی قابل اداره انتخاب شرکت است. این گفتوگو باید به تخصیص یا حذف منابع نیز برسد.
مدیر باید در صورتجلسه فصل بنویسد کدام KPI همچنان معیار سلامت کار جاری است و کدام KR فقط تا رفع گلوگاه اعتبار دارد. در بازبینی بعدی، اگر دلیل انتخاب تغییر کرده باشد، نگهداشتن همان KR به خاطر ثبات گزارش اشتباه است. ثبات تعریف برای مقایسه مفید است، اما ثبات بیدلیل میتواند مسئله تازه را پنهان کند. آن تصمیم باید پیش از آغاز چرخه بعدی به واحدهای درگیر ابلاغ شود.